預見2024 《2024年中國智能音箱行業全景圖譜》
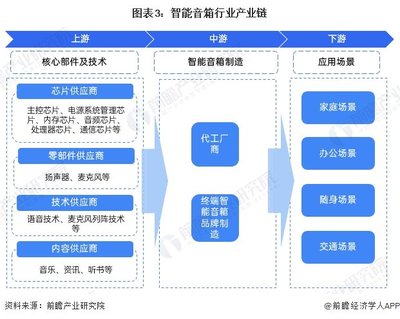
隨著人工智能與物聯網技術的深度融合,智能音箱已從早期的極客玩物演變為智慧家庭的核心入口。2024年,中國智能音箱行業在經歷了幾年的高速增長與暫時性回調后,正步入以價值驅動、場景深化、生態competition為核心的新階段。本文基于最新市場數據,從市場現狀、競爭格局和發展趨勢三個維度繪制2024年中國智能音箱行業全景圖譜。\n\n## 一、市場現狀:規模調整,價值凸顯\n\n2024年,中國智能音箱市場呈現出“量穩價升、結構優化”的特征。據行業統計,上半年全渠道銷量約為1,450萬臺,同比微降2.3%,但銷售額達到42億元,同比增長11.2%。這一剪刀差表明,市場正從價格戰驅動的普及階段轉向高階產品驅動的替換周期。\n\n產品結構上,帶屏智能音箱占比首次突破35%,成為增長最快的細分品類。無屏音箱則向輕薄化、高音質和低價化兩極發展。價格方面,100-200元價格段仍是銷量主力,但400元以上高端市場同比擴張18%,其中家庭智慧屏音箱和高端Soundbar形態融合產品表現突出。\n\n區域分布上,一二線城市飽和跡象明顯,換新需求以多房間音頻和全屋智能聯動為主;三線及以下城市則由運營商補貼和下沉渠道帶動首次購機。消費者調研顯示,音質(74%)、語音交互準確度(68%)和智能家居控制能力(65%)是2024年購買決策的前三大考量。\n\n## 二、競爭格局:三足鼎立,生態定勝負\n\n中國智能音箱市場延續了高集中度特征。2024年上半年,百度、小米、阿里巴巴三家合計占據約84%的市場份額。其中,百度憑借小度系列在全屋智能和帶屏音箱領域的領先優勢,份額約31%;小米依托AIoT生態和性價比,份額約29%;阿里巴巴的天貓精靈則憑借運營商合作與電商渠道,份額約24%。\n\n下方為追趕者按差異化固守:華為以鴻蒙生態和高端音質切入,份額約7%,主攻客廳影音與辦公場景;騰訊、獵豹等廠商則退守垂直細分或海外ODM。值得一提的書,部分專業音頻廠商如漫步者、JBL也推出了集成語音助手的智能音箱,但規模尚未起量。\n\n競爭格局已從單點硬件比拼轉向生態系統較量。百度的小度助手正深度融入家居、酒店、車載場景;小米的米家生態閉環和澎湃OS提供了跨端一致體驗;阿里的天貓精靈則加大在云端服務與商業化的探索。跨品牌互聯互通雖有Matter協議推進,但因商業利益復雜,實際落地仍以各品牌生態內為主。\n\n## 三、發展趨勢:大模型賦能,場景無界\n\n展望2024年全年及以下趨勢將重塑行業價值曲線:\n\n1. 大模型原生應用推動交互革命。 隨著百度文心一言、阿里通義千問、小米大模型等陸續植入智能音箱,設備的自然語言理解能力大幅提升。2024年第一季度,主流新品已可支持多輪復雜對話、模糊指代和AI生成內容。這不僅提升了用戶黏性,更打開了教育、情感陪伴等高附加值服務空間。\n\n2. 帶屏與移動場景加速融合。 智能音箱正與平板、學習機、閨蜜機等產品線融合。可移動的帶屏智能音箱成為新寵,適用廚房、臥室、健身場景。預計全年帶屏占比將進一步提升到40%以上。\n\n3. 全屋智能中樞地位強化。 憑借語音的天然便捷性和多模態交互升級,智能音箱作為連接中樞的價值被重新認可。絕大多數智能家居新品發布會仍將音箱列為核心控制入口,同時Matter協議首先搭載于音箱品類成為回擊跨平臺壁壘的關鍵。\n\n4. 運營商合作與出海中東、東南亞。 國內運營商將智能音箱視作寬帶增值和智慧家庭套餐的重要內容標準。另外,鑒于國內市場格局穩定,頭部廠商以與海外運營商合作或自建本地頻道方式進軍中東、東南亞,開拓增量市場,其中小度在泰國的深入便是典型中國AI硬件出口 范例*。\n\n總言之,@問題與機遇并h**。智能音箱行業并未風光不再,而是從原來單片硬件產值邏輯轉換到承載全民智慧生活的入口重任。2024及未來的贏家將是能夠最充分融通硬件、AI服務生態組合及智慧消費與貿易數字節奏圈的賦能者。)(注^^%人工智能產業發展需要全智能體系總體看官用傳感頭端微能自動化
如若轉載,請注明出處:http://www.chdqw.com.cn/product/46.html
更新時間:2026-10-13 19:19:27